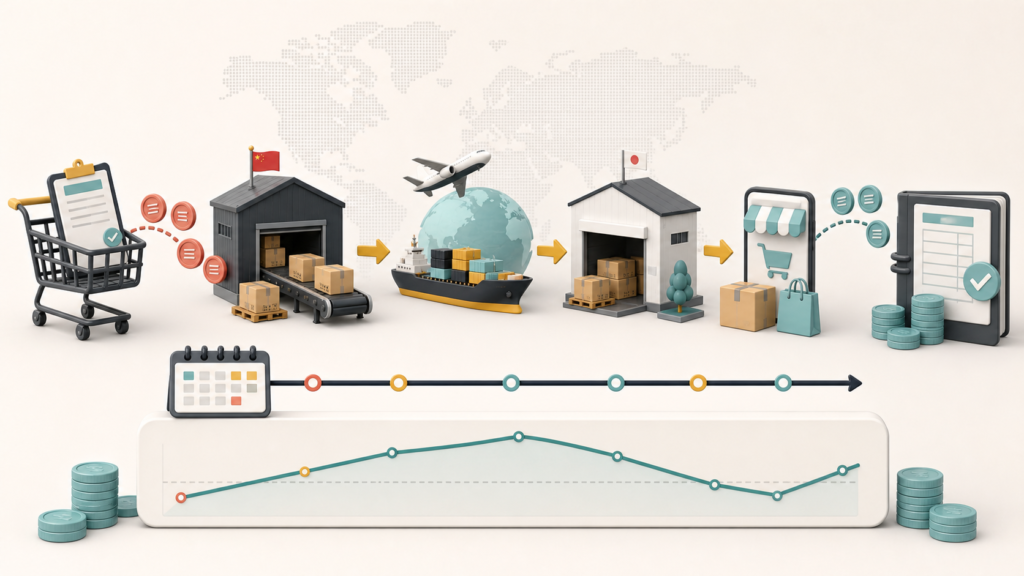

仕入れた商品が売れれば利益は出そう。それでも、次の発注代金を今払えるとは限りません。中国仕入れでは商品代と国際送料などの支払いが先に来て、売上代金の入金は後になるためです。
この記事では、発注から販売代金回収までの入出金を月別に並べ、追加発注前に将来の残高を確認する方法を紹介します。金額を使う例は、計算方法を示すための架空値です。
結論:支払日・販売可能日・入金日を一つの時間軸で管理する
中国仕入れの資金繰りは、利益率だけでなく、現金が出る日と戻る日を時系列で並べて判断します。商品代、検品・加工、国際送料、関税・輸入消費税、国内配送などの支出予定と、入荷、販売、モール入金の予定を一つの表へまとめます。
追加発注は、現在の預金残高だけではなく、既に発注済みで今後支払う金額、販売までに残る費用、入金予定、固定費、納税や借入返済を含めた将来残高で判断します。
利益と資金繰りは分けて確認する
利益は売上と費用の差を捉える指標ですが、資金繰りは実際の入出金時期を扱います。在庫を仕入れた時点では現金が減る一方、商品が売れるまで棚卸資産として残ります。黒字の見込みでも、先行支払いが重なると手元資金が不足する可能性があります。
J-Net21の資金繰り解説でも、在庫期間と入出金時期のずれが資金繰りに影響することが説明されています。利益が見込める商品でも、次の支払日まで現金が足りるかは別に確認しましょう。税務、会計、融資について自社固有の判断が必要な場合は、税理士や金融機関などに相談してください。
1688AiBUYの支払い工程を先に並べる
クロスマ公式の1688AiBUY手順では、商品代を支払った後に中国側倉庫へ商品が集約され、配送依頼後に国際送料が見積もられ、別途支払う流れが案内されています。支払いを一回で終わるものと考えず、未確定費用を残したまま管理します。
| 工程 | 主な資金の動き | 確認する日付 | 管理上の注意 |
|---|---|---|---|
| 注文・商品代確定 | 商品代、必要に応じた関連費用 | 注文日、金額確定日 | 見積中と確定済みを分ける |
| 商品代支払い | 商品代の出金 | 支払日 | 支払方法と証憑を残す |
| 買付け・中国国内物流 | 追加費用があれば記録 | 仕入先発送日、倉庫到着日 | 欠品・分納・仕様差を確認 |
| 検品・集約 | 検品、加工、保管等の費用 | 検品完了日、配送依頼可能日 | 問題商品と保留数量を分ける |
| 国際配送 | 国際送料の出金 | 見積確定日、支払日、発送日 | 便種・重量・容積で変動する |
| 輸入・国内配送 | 関税等、国内配送、倉庫作業 | 輸入日、国内到着日 | 請求書・許可書を後から照合する |
費目と証憑の分け方は、1688AiBUYの支払いと為替・手数料を管理する方法でも詳しく整理しています。
発注から売上入金までの工程表を作る
資金繰り表へ金額を入れる前に、発注から入金までの工程表を作ります。予定日は一点で決めつけず、通常予定と遅延した場合の確認日を持つと、資金不足を早めに把握できます。
| 区分 | 記録する予定日 | 更新のきっかけ |
|---|---|---|
| 発注 | 見積依頼、注文、商品代支払い | 金額確定、支払い完了 |
| 調達 | 買付け、仕入先発送、倉庫到着 | 欠品、分納、到着通知 |
| 輸送 | 配送依頼、送料確定、海外発送、国内到着 | 見積、追跡、通関状況 |
| 販売準備 | 国内検品、ラベル、倉庫納品、販売可能日 | 作業完了、在庫反映 |
| 販売 | 販売開始、販売見込み期間 | 販売速度、広告、欠品 |
| 回収 | 受注、売上確定、モール締日、入金日 | 返品、キャンセル、入金明細 |
資金繰り表は注文単位と月単位をつなぐ
個々の仕入れ注文は注文管理表で記録し、月別の資金繰り表へ集計します。注文番号をそのまま公開資料へ使わず、社内の仕入れロットIDを付けると、商品・支払い・証憑・在庫・入金を安全に照合できます。
| 管理区分 | 用意したい項目 | 更新担当 |
|---|---|---|
| 注文 | ロットID、発注日、仕入先ID、状態 | 仕入れ担当 |
| 支出 | 費目、予定額、確定額、支払予定日、支払日 | 仕入れ・経理 |
| 物流 | 倉庫到着、検品、配送依頼、入荷予定 | 仕入れ・物流 |
| 在庫 | 販売可能数、保留数、販売速度、滞留日数 | EC運営 |
| 売上 | 販売予定、売上確定、手数料、入金予定日 | EC運営・経理 |
| 判断 | 最低資金残高、追加発注可否、次回確認日 | 責任者 |
表を更新するだけでなく、誰が、いつ、何を根拠に確定へ変更したかを残します。見積額と確定額を上書きせず、差額を確認できるようにします。
販売開始日とモール入金日を分ける
在庫が国内へ到着しても、検品、ラベル、商品登録、倉庫納品、在庫反映が終わるまでは販売できません。販売後も、注文日と入金日は同じではありません。モールごとの締日、入金日、決済保留、返品・キャンセルを確認します。
- 国内到着日ではなく販売可能日を記録する
- 販売計画は通常時と販促時を分ける
- 売上高ではなく入金予定額を資金繰り表へ入れる
- モール手数料、広告費、返品・返金の差引きを見込む
- 初回販売では楽観値だけでなく慎重な回収予定も作る
在庫滞留期間を資金拘束として見る
商品が売れるまでの期間が長いほど、仕入れに使った資金を他の発注や運営費へ回せません。J-Net21も、過剰在庫が資金繰りを悪化させる要因になると説明しています。
在庫数だけではなく、入荷からの経過日数、直近販売数、粗利、値下げ余地、再発注の最低数量を商品別に確認します。売れ行きが鈍い商品を抱えたまま、同じ予算で新しい商品を追加発注しないようにします。
販売速度と入荷までの日数から発注時期を決める方法は、輸入商品の在庫補充点を決める方法をご覧ください。
架空例で月別の資金残高を確認する
以下は資金繰りの考え方を説明するための架空例です。実際の注文額、売上、費用、入金条件ではありません。
| 月 | 主な入金 | 主な出金 | 月末予定残高 | 確認事項 |
|---|---|---|---|---|
| 1か月目 | 既存商品の売上入金 60万円 | 商品代 80万円、固定費 30万円 | 150万円 | 国際送料は未確定 |
| 2か月目 | 既存商品の売上入金 55万円 | 国際送料等 25万円、固定費 30万円 | 150万円 | 新商品は入荷準備中 |
| 3か月目 | 既存・新商品の入金 70万円 | 追加発注 90万円、固定費 30万円 | 100万円 | 最低残高を下回らないか確認 |
| 4か月目 | 売上入金 95万円 | 送料等 20万円、固定費 30万円 | 145万円 | 計画と実績の差を更新 |
表の1か月目は、架空の期首残高200万円に入金60万円を加え、商品代80万円と固定費30万円を差し引いて150万円です。同じように「前月末残高+当月入金-当月出金」で翌月へつなぎます。実際には借入返済、税金、給与、家賃、広告費など事業全体の入出金も入れ、輸入仕入れだけの表で会社全体の余力を判断しないようにしましょう。
追加発注前に将来残高を読み戻す
発注候補が見つかった時点で、現在残高、確定支払い、未確定費用、入金予定、最低維持資金を読み戻します。価格が安い、最低注文数が多い、まとめ買いで送料効率が良いという理由だけで発注量を増やすと、在庫と支払いが同時に膨らみます。
| 確認項目 | 判断の基準 | 未確定時の扱い |
|---|---|---|
| 既発注分 | 残る支払額と支払予定日が分かる | 上限側の見積りを置く |
| 販売可能日 | 国内作業を含む予定がある | 遅延ケースも作る |
| 売上入金 | モールごとの入金予定額・日が分かる | 売上予測を入金確定と扱わない |
| 在庫滞留 | 既存在庫の販売速度を確認した | 追加発注を小さくする |
| 最低資金 | 固定費・納税・返済を含めて設定 | 責任者と再確認する |
| 不測費用 | 送料・検品・返品等の余裕を持つ | 予備費を確保する |
資金不足が見えるときは発注量だけで調整しない
将来残高が最低ラインを下回る場合は、発注を止めるか減らすだけでなく、原因を分けて確認します。
- 既存在庫の滞留と販売計画を見直す
- 仕入れ候補を優先度と回収期間で並べ替える
- 少量テスト、分納、発注時期の分散が可能か確認する
- 広告費、固定費、設備投資など他の支出予定を確認する
- 入金明細、未回収、返品・返金を照合する
- 必要に応じて税理士や金融機関へ早めに相談する
資金調達が必要な場合も、必要額だけでなく、資金不足が生じる時期と売上回収で解消できる見込みを資金繰り表で説明できるようにします。
総原価と資金繰りを同じ表に詰め込みすぎない
総原価表は商品ごとの採算を確認し、資金繰り表は日・週・月ごとの現金残高を確認します。目的が異なるため、同じ表へすべての明細を詰め込まず、共通の仕入れロットIDでつなぎます。
商品代、国際送料、検品、関税等を商品単位へ配賦する方法は、1688AiBUYの仕入れ総原価を計算する方法で確認できます。資金繰り表では、配賦前でも支払予定の総額と日付を先に管理します。
週次更新と月次照合を分ける
仕入れ進行中は週次、支払い・入金・在庫の確定後は月次で照合します。予定が変わったら、元の予定を消さず、変更日と理由を残します。
- 週次:未確定費用、到着予定、支払期限、入金予定を更新
- 支払時:証憑、支払方法、確定額、為替を記録
- 入荷時:販売可能数、不良・保留、販売開始予定を更新
- 入金時:売上明細と実際の入金額を照合
- 月次:計画差、在庫滞留、次回発注、最低残高を見直す
担当者だけが数字の意味を理解している状態を避け、未確定・見積・確定・支払済み・入金済みの状態を選択式で統一します。
まとめ
中国仕入れの資金繰りは、商品代を支払う日、国際送料等を支払う日、商品が販売可能になる日、モールから売上代金が入る日を一つの時間軸で管理することが基本です。総原価で採算を確認し、資金繰り表で将来残高を確認し、在庫補充表で追加発注の時期を判断します。
1688AiBUYを利用できるクロスマの機能・料金・申込み条件は、クロスマの公式情報・お申し込みで最新内容をご確認ください。仕入れ、在庫、販売チャネルを含めた導入・運用を整理したい場合は、MO-LIBのクロスマ導入支援をご覧ください。
参考:中小企業基盤整備機構 J-Net21「資金繰り表の作り方」「過剰在庫を見直す」、クロスマ公式1688AiBUY利用案内。税務・会計・融資の個別判断は専門家へご相談ください。