1688AiBUYで仕入れ商品を探すと、最初に目へ入るのは商品単価です。しかし、販売価格や粗利を判断するときに必要なのは、商品代だけではなく、日本で販売できる状態までにかかった費用を含む「仕入れ総原価(着地原価)」です。
商品代だけでなく、国際送料、検品・梱包、関税・輸入消費税、国内配送、為替差などを分け、仕入れ総原価を整理する方法を解説します。料金・機能・税制は変わる場合があるため、発注時は最新の管理画面、請求書類、税関の公式情報をご確認ください。
結論:注文前の見積原価と、到着後の確定原価を分けて管理する
仕入れ判断の時点ですべての費用が確定するとは限りません。そこで、注文前には重量・容積・税率などを仮置きした「見積原価」を作り、国際送料や税金、国内配送費が確定した後に「確定原価」へ更新します。二つを比較すると、利益の見込み違いがどこで生じたかを確認できます。
| 管理する原価 | 作成する時点 | 主な用途 |
|---|---|---|
| 見積原価 | 仕入れ候補の比較・注文前 | 発注可否、販売価格、必要粗利、数量を判断する |
| 確定原価 | 国際送料・税金・国内費用の確定後 | 実際の粗利、次回の仕入れ条件、見積精度を確認する |
総原価を一つの数字だけで保存すると、何が増減したのか分かりません。費目ごとの金額、根拠書類、確定日、配賦方法まで残すのが基本です。
仕入れ総原価に含めたい費用
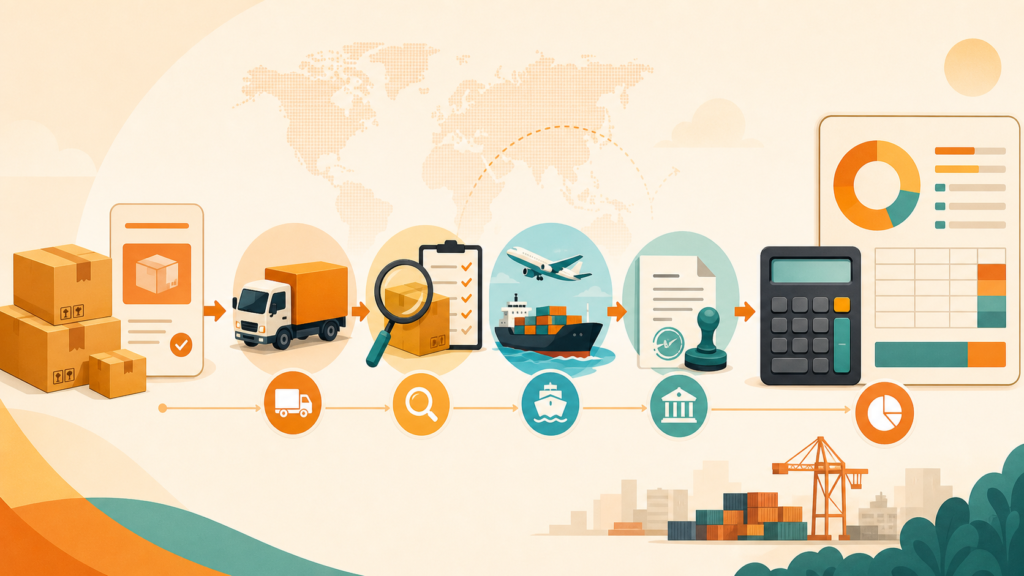
仕入れ総原価は、商品を取得して日本国内の販売・保管拠点へ納めるまでに必要となった費用を積み上げます。実際に表示される費目は注文や配送方法によって異なるため、使っていない費用を一律に加えるのではなく、管理画面と書類で発生有無を確認します。
| 費用区分 | 確認する内容 | 確認する時点・資料 |
|---|---|---|
| 商品代 | 数量別単価、種類・サイズ別の価格、値引き | 注文画面、注文確認 |
| 中国国内送料 | 仕入先から中国内倉庫までの配送費 | 商品・注文画面 |
| 決済・サービス関連費 | 画面や明細に表示される手数料等 | 決済前画面、カード・請求明細 |
| 検品・梱包等 | 検品、写真、ラベル、再梱包など、選択した作業 | オプション選択、作業明細 |
| 国際送料 | 中国内倉庫から日本の指定先までの配送費 | 集約後の送料明細 |
| 関税・輸入消費税等 | 品目分類、課税価格、適用税率に基づく税金 | 輸入許可通知書、配送会社等の明細 |
| 国内費用 | 通関後の国内配送、倉庫入庫、荷役、ラベル等 | 配送・倉庫の請求書 |
| 為替差・返金調整 | 注文時の表示、カード換算、返金・不足分等の差 | 決済・返金明細 |
クロスマの公式ページでは、ロット数を指定して商品代を支払った後、AiBUY側が買付と中国内倉庫への輸送を行い、倉庫への集約後に配送先を指定して国際送料を支払う流れが案内されています。このため、商品注文時の表示額だけで総原価を確定しないようにします。
仕入れ総原価の基本式
社内管理では、次のように費用を分けて計算すると確認しやすくなります。
仕入れ総原価 = 商品代 + 中国国内送料 + 決済・サービス関連費 + 検品・梱包等 + 国際送料 + 関税・輸入消費税等 + 国内費用 + その他の調整額
一個あたり総原価 = 仕入れ総原価 ÷ 販売可能数量
最後の分母は、発注数量ではなく、検品後に販売できる数量を使うのがポイントです。不良、破損、サンプル利用などで販売できない商品がある場合、その費用を残った販売可能数で回収する必要があります。
注文前に見積原価を作る手順
- 商品ごとの数量別単価と最低注文数を確認する
- 中国国内送料と、選択する検品・梱包等を確認する
- 商品・梱包の重量と容積を確認し、国際送料を見積もる
- 材質・用途・原産国等から品目分類と関税率を確認する
- 輸入消費税、国内配送・倉庫費用を仮置きする
- 想定する不良・販売不能数を含め、一個あたり総原価を計算する
- 販売手数料、モール利用料、広告費、国内送料、返品引当等を加え、販売後の粗利を確認する
仕入れ総原価は「商品を手元へ届けるまで」の原価です。ECで利益を判断するには、そこから先のモール手数料、決済料、広告費、購入者への送料、保管・出荷費、返品・値引きなども別に計算します。
国際送料は重量だけで決めつけない
商品が軽くても、箱が大きいと配送会社の計算方法によっては容積が送料へ影響します。候補比較では、商品ページの単品重量だけでなく、個包装、外箱、カートン入数、梱包後の大きさを確認します。数値が未確定なら、送料を一つの金額で決め打ちせず、標準・高めの複数条件で利益が残るかを確認します。
| 確認項目 | 理由 | 見積時の扱い |
|---|---|---|
| 単品重量 | 商品数に応じた重量を把握する | 商品ページの値を鵜呑みにせず確認する |
| 梱包後重量 | 箱・緩衝材・付属品も送料に影響する | サンプルや仕入先回答を記録する |
| 梱包サイズ | 容積が大きい商品は送料が増える場合がある | 縦・横・高さと入数を残す |
| 配送方法 | 納期・制限・計算条件が異なる | 同じ配送条件で候補を比較する |
関税・輸入消費税は商品代に一定率を掛けるだけではない
税関によると、関税の課税標準となる課税価格は、原則として現実に支払われた、または支払われるべき価格に、運賃等の所定費用を加えて計算します。輸入消費税も、関税定率法の規定に準じて算出した価格を基礎に計算されます。
関税率は、商品名だけではなく、材質、用途、形状等に基づく品目分類(HS)や原産地、適用制度によって変わります。関税が無税の品目でも、輸入消費税や通関・配送関連の費用が発生する場合があります。記事の例だけで税率を決めず、最新の実行関税率表を確認し、判断が難しい場合は税関の事前教示制度、税関相談官、通関業者等へ確認してください。
共通費は費用の性質に合わせて商品へ配賦する
複数商品を一つの注文や箱で仕入れた場合、国際送料や検品費などの共通費を商品ごとへ分ける必要があります。すべてを数量だけで均等配賦すると、大きく重い商品と小さく軽い商品の原価がゆがむことがあります。
| 配賦方法 | 向いている費用 | 注意点 |
|---|---|---|
| 数量比 | 同じ大きさ・重量の商品に共通する作業費 | 仕様差が大きい商品には不向き |
| 商品代比 | 決済関連費や金額に比例する費用 | 送料配賦には実態が合わない場合がある |
| 実重量比 | 重量に連動する送料 | 梱包材と容積の影響を別に確認する |
| 容積比 | 箱の大きさに影響される送料 | 配送会社の計算条件を確認する |
| 個別実績 | 商品ごとに指定した検品・ラベル等 | 注文・作業明細と紐づける |
大切なのは、唯一の正解を探すことではなく、費用の発生理由と配賦基準を一致させ、同じ基準を継続して使うことです。配賦基準を変更した場合は、変更日と理由を記録します。
匿名の計算例で考える
例えば、同時に仕入れた商品Aと商品Bについて、商品Aは総重量の四割、商品Bは六割を占めていたとします。国際送料を実重量で配賦する方針なら、国際送料の四割を商品A、六割を商品Bへ配賦します。一方、商品代に比例する決済関連費は、商品代の構成比で分けます。
商品ごとに配賦した費用を合計し、販売可能数量で割ると一個あたり総原価を計算できます。この例は計算手順を説明するための架空例であり、実際の注文・金額・税率ではありません。
確定後は見積との差を費目ごとに確認する
商品到着後に確定原価を作り、見積原価との差を確認します。差額を一つにまとめず、国際送料、税金、検品、国内費用、不良数などへ分解すると、次回の仕入れ判断を改善できます。
- 想定より梱包サイズや重量が大きかった
- 販売できない不良・破損が見込みより多かった
- 品目分類や適用税率の想定が異なった
- 追加の検品・再梱包・国内配送が必要になった
- 決済時と返金時で為替換算や手数料に差が出た
差異が一時的なものか、次回も起きるものかを分けます。継続する費用は次回の見積条件へ反映し、想定粗利を過大にしないようにします。
原価管理表に残したい項目
- 社内商品コード、注文管理番号、発注日、入荷日
- 商品代、数量、中国国内送料、検品・梱包等
- 国際送料、通関・税金、国内配送・倉庫費
- 各費用の通貨、換算レート、円換算額
- 注文数量、入荷数量、販売可能数量、不良・不足数量
- 共通費の配賦基準と商品別の配賦額
- 一個あたり見積原価・確定原価・差額
- 販売手数料、広告費、出荷費等を含めた想定粗利
- 注文画面、請求書、輸入許可通知書等の保存先
仕入先の商品名や注文番号を公開記事へ出す必要はありませんが、社内では原価の根拠へ戻れる状態にしておきます。
参考にした公式情報
クロスマと1688AiBUYの利用条件を確認する
1688AiBUYでは商品注文と国際送料の支払い時点が分かれるため、商品単価だけでなく、仕入れ総原価を更新できる管理方法が必要です。クロスマの最新情報と申し込み方法、MO-LIBの導入支援は記事末尾から確認できます。
まとめ
1688AiBUYの仕入れでは、商品代、中国国内送料、検品・梱包等、国際送料、関税・輸入消費税、国内費用、為替差などを分けて管理します。注文前に見積原価を作り、到着後に確定原価へ更新し、費用の性質に合う基準で商品へ配賦してください。販売価格の判断では、仕入れ総原価に加えて、モール手数料、広告費、購入者への送料、保管・出荷、返品等も含めて利益を確認することが重要です。